.jpg)


Эдийн засагч Б.Булгаа: Иргэдийн амьдралд нөлөөлж буй банк бусын зах зээлд зохицуулалт, зөв удирдлага, бодлого хэрэгтэй
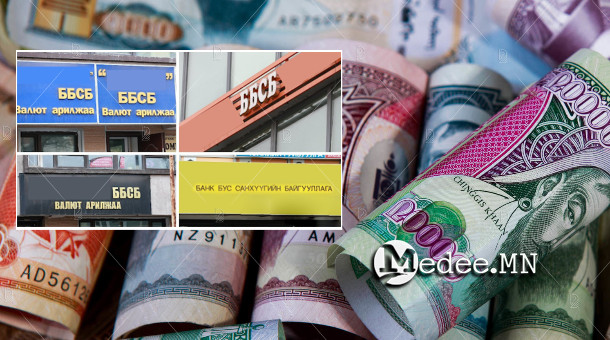
Эдийн засагч Б.Булгаатай ирэх оны төсөвт тусгагдсан томоохон бүтээн байгуулалт болон сүүлийн үед яригдаад байгаа АПП, ББСБ-ын зээлийн асуудлын хүрээнд ярилцлаа.
-Сүүлийн үед банк бус санхүүгийн байгууллага, цахим зээлийн үйлчилгээ иргэдийн дунд эрс нэмэгдлээ. Энэ салбарын өнөөгийн нөхцөл байдлыг та хэрхэн дүгнэж байна вэ?
-Банк бус санхүүгийн байгууллага, финтек зээлийн үйлчилгээ нь санхүүгийн хүртээмжийг нэмэгдүүлэх чухал үүрэгтэй. Банкнаас зээл авах боломжгүй, эсвэл банкны үйлчилгээнд хамрагдахад хүндрэлтэй иргэдэд богино хугацаанд санхүүжилт авах боломж олгодог давуу талтай. Гэхдээ санхүүгийн хүртээмж нэмэгдэнэ гэдэг нь иргэдийг ямар ч үнээр хамаагүй зээлд хамруулахыг хэлэхгүй. Зээл авсан хүн эргүүлээд төлөх чадвартай байх ёстой. Хүү, шимтгэл, хураамж нь ойлгомжтой, ил тод байх ёстой. Зээлийн хэмжээ нь тухайн хүний орлого, төлбөрийн чадварт нийцэх шаардлагатай.
2026 оны хоёрдугаар улирлын байдлаар Монгол Улсад 583 банк бус санхүүгийн байгууллага үйл ажиллагаа явуулж, нийт хөрөнгө нь 10.2 их наяд төгрөгт хүрсэн байна. Нийт зээлийн хэмжээ 8.2 их наяд төгрөг болж, өмнөх оноос 23.3 хувиар буюу 1.6 их наяд төгрөгөөр өсчээ. Энэ бол бага хэмжээний салбар биш. Санхүүгийн зах зээлд эзлэх байр суурь нь нэмэгдэж, олон сая иргэний амьдралд нөлөөлөх хэмжээнд хүрсэн байна. Тиймээс энэ салбарыг зөв зохицуулах шаардлага улам нэмэгдэж байгаа юм.
-Банкны зээлийн сарын дундаж хүү 1.5 хувь байхад ББСБ-ынх 4.7, цахим зээлийнх бүр есөн хувьд хүрсэн нь ч байна. Ийм өндөр хүүтэй зээлийг эдийн засгийн талаас нь хэрхэн тайлбарлах вэ?
-Банк болон ББСБ-ын эх үүсвэр, үйл ажиллагааны зардал, зээлдэгчийн эрсдэл өөр ч энэ ялгаа хязгааргүй өндөр хүү тогтоох үндэслэл болохгүй. ББСБ-ын сарын дундаж хүү 4.7 хувь гэдэг нь жилийн энгийн тооцоогоор 56.4 хувь. Харин цахим зээлийн сарын дундаж хүү 4.7-9 хувь гэвэл жилийн 56.4-108 хувьтай тэнцэнэ. Энэ бол иргэдийн хувьд маш өндөр санхүүгийн дарамт. Жишээлбэл, 10 сая төгрөгийн зээл авсан хүн жилийн 18 хувийн хүүтэй бол энгийн тооцоогоор 1.8 сая төгрөгийн хүү төлнө. Харин 45 хувийн хүүтэй бол 4.5 сая төгрөг, 56 хувийн хүүтэй бол 5.6 сая төгрөгийн хүүгийн зардал үүснэ. Мэдээж бодит төлбөр нь зээлийн хугацаа, эргэн төлөлтийн хуваарь, үндсэн зээлийн үлдэгдлээс шалтгаална. Гэхдээ зээлийн өртгийн ялгаа ямар их байгааг энэ жишээнээс харж болно. Хамгийн гол нь өндөр хүүтэй зээлийг ихэвчлэн санхүүгийн боломж муутай, яаралтай мөнгөний хэрэгцээ гарсан хүмүүс авч байна. Тэдэнд өөр сонголт байхгүй учраас өндөр хүүг хүлээн зөвшөөрөхөөс өөр аргагүй болдог. Энэ нь зах зээлийн эрүүл өрсөлдөөн мөн үү гэдэг асуулт гарч ирнэ. Санхүүгийн байгууллага ашиг олох эрхтэй. Гэхдээ хэрэглэгчийн мэдээллийн тэгш бус байдлыг ашиглаж, бодит өртгийг нь ойлгоогүй байхад зээл олгох, хүүгээ шимтгэлээр нөхөх, төлбөрийн чадваргүй хүнд дахин дахин зээл олгох нь зөв зах зээл биш.
-Сарын 4.7 хувийн хүүгийн дээд хязгаар тогтоосон байхад цахим зээлийн дундаж хүү 4.7-9 хувь байна гэсэн мэдээлэл бий. Үүнийг хэрхэн ойлгох вэ?
-Хүүгийн дээд хязгаар тогтоох нь нэг арга хэмжээ. Гэхдээ түүнийг бодитоор мөрдүүлэх нь түүнээс чухал. Хэрэв хууль, журмаар сарын хүүгийн дээд хэмжээг 4.5 хувь гэж тогтоосон бол түүнээс давсан зээл олгож байгаа эсэхийг зохицуулагч байгууллага шалгаж, зөрчлийг арилгах ёстой. Санхүүгийн зохицуулах хороо зээлийн хүүгийн дээд хэмжээг аравдугаар сарын 21-нд сарын 4.5 хувь байхаар тогтоосон тухай мэдээлсэн. Гэтэл цахим зээлийн дундаж хүү 4.7-9 хувь байгаа гэсэн тоо гарч байгаа нь өөрөө нягтлах шаардлагатай асуудал юм. Энд нэг зүйлийг ялгаж ойлгох хэрэгтэй. Зээлийн нэрлэсэн хүү болон иргэдийн бодитоор төлж байгаа нийт өртөг хоёр өөр байж болно. Зарим байгууллага хүүгээ бууруулсан мэт харагдуулчхаад үйлчилгээний шимтгэл, олголтын хураамж, бусад төлбөрөөр нөхөж байж болзошгүй. Тиймээс зөвхөн хүүг нь хязгаарлах биш, зээлдэгчийн төлөх нийт өртгийг зохицуулах ёстой. Иргэн зээл авахын өмнө нийт хэдэн төгрөг төлөхөө мэддэг байх хэрэгтэй. Зээлийн гэрээнд зөвхөн сарын хүүг бичээд, бусад төлбөрийг жижиг үсгээр нуух нь хэрэглэгчийн эрхийг зөрчиж байгаа хэрэг.
-ББСБ-ын зээлдэгч-дийн тоо 3.6 саяд хүрсэн, 450 мянган хүн давхар зээлтэй, 5.4 их наяд төгрөгийн давхар зээлийн үлдэгдэлтэй гэсэн тоо байна. Энэ ямар дүр зураг илэрхийлж байна вэ?
-Энэ бол анхаарах ёстой хамгийн ноцтой үзүүлэлтүүдийн нэг. Нэг хүн хэд хэдэн ББСБ, цахим аппликэйшнээс зэрэг зээл авдаг болсон нь санхүүгийн эрүүл харилцаа биш. Зарим хүн нэг зээлээ төлөхийн тулд өөр аппликэйшнээс зээл авч байна. Дараа нь тэр зээлээ төлөхийн тулд гурав дахь газраас мөнгө авдаг. Ингээд өрийн гинжин хэлхээнд ордог. Эхэндээ бага хэмжээний зээл байсан ч хүү, шимтгэл, хугацаа хэтрэлтийн төлбөр нэмэгдсээр төлөх боломжгүй хэмжээнд хүрдэг. Давхар зээл гэдэг нь зөвхөн тухайн хүний хувийн асуудал биш. Санхүүгийн системийн эрсдэл юм. Нэг хүн олон байгууллагаас зээл авсан байхад байгууллага бүр зөвхөн өөрийн олгосон зээлийг харж, бусад өрийг нь тооцохгүй байвал зээлдэгчийн бодит төлбөрийн чадварыг үнэлж чадахгүй. Тиймээс зээлийн мэдээллийн сангийн уялдаа холбоог сайжруулж, зээл олгохын өмнө тухайн хүний нийт өрийн хэмжээ, орлого, сарын төлбөрийн ачааллыг тооцдог болгох шаардлагатай. Нэг хүнийг хэд хэдэн байгууллага зэрэг зээлээр дарах боломжийг хязгаарлах хэрэгтэй.
-Монгол Улс 2027 оны төсвөө баталлаа. Эдийн засгийн нөхцөл байдал, ирэх оны төсвийн бодлогыг ерөнхийд нь эдийн засагч хүний хувьд та хэрхэн дүгнэж байна вэ?
-Төсөв батална гэдэг бол төр ирэх жил ямар хэмжээний мөнгө төвлөрүүлж, юунд зарцуулах вэ гэдгээ шийдэж байгаа хэрэг. Гэхдээ төсвийн хэмжээгээр эдийн засгийн бодлогын чанарыг хэмжиж болохгүй. Харин тэр мөнгөөр ямар үр дүн бий болгох вэ гэдгээр нь дүгнэх ёстой. 2027 оны төсөв 39.2 их наяд төгрөгийн орлого, 41.5 их наяд төгрөгийн зарлагатай батлагдсан. Өөрөөр хэлбэл, 2.3 их наяд төгрөгийн алдагдалтай төсөв гэсэн үг. Засгийн газраас анх өргөн барьсан хувилбарт орлого 41.3 их наяд, зарлага 43.6 их наяд төгрөг байсан. УИХ хэлэлцэх явцдаа орлого, зарлагыг тус бүр хоёр орчим их наяд төгрөгөөр бууруулсан байна. Гэхдээ төсөв буурсан ч зарлагын хэмжээ маш өндөр хэвээр байна. Нөгөө талд эдийн засгийн өсөлт иргэдийн амьдралд хэрхэн нөлөөлж байгаа вэ гэдэг асуудал бий. Уул уурхайн экспорт нэмэгдэж, төсвийн орлого өсч, эдийн засгийн үзүүлэлтүүд сайжирч болох юм. Гэтэл иргэдийн худалдан авах чадвар муу, өрхийн зардал өндөр, зээлийн дарамт нэмэгдсэн хэвээр байвал энэ өсөлт бодит амьдралд үр өгөөжөө өгч чадахгүй байна гэсэн үг.
-Төсвийн зарлага 41.5 их наяд төгрөгт хүрсэн нь эдийн засагт ямар эрсдэл дагуулах вэ?
-Төсвийн зарлага нэмэгдэхэд эдийн засагт тодорхой хэмжээний эрэлт бий болдог. Төр цалин, тэтгэвэр нэмнэ, сургууль, эмнэлэг барина, зам тавина, бүтээн байгуулалтын ажил хийнэ. Энэ бүхэн мөнгөний урсгалыг нэмэгдүүлдэг. Гэхдээ үйлдвэрлэл, бараа бүтээгдэхүүний нийлүүлэлт үүнтэйгээ зэрэгцэн нэмэгдэхгүй бол нэмэгдсэн мөнгө үнийн өсөлт болж илэрнэ. Монгол Улсын эдийн засаг уул уурхайгаас ихээхэн хамааралтай.
Экспортын орлого нэмэгдэхэд төсвийн орлого өсдөг ч түүнийг дагаад төрийн зардал тэлэх хандлага бий. Харин нүүрсний үнэ буурах, экспорт саатах, гадаад зах зээлд таагүй нөхцөл үүсэхэд төсвийн орлого тасалдах эрсдэлтэй.
-2027 оны төсөвт нийт 10 их наяд төгрөгийн хөрөнгө оруулалт хийхээр төлөвлөсөн байна. Үүнд улсын төсөв, гадаад зээл тусламж, Оюу толгойн ногдол ашгийн эх үүсвэр багтжээ. Энэ хөрөнгө оруулалтыг хэрхэн харж байна вэ?
-Хөрөнгө оруулалт хийх нь зөв. Гэхдээ хөрөнгө оруулалт гэдэг нэрийн дор бүх барилга байгууламжийг адилхан үр өгөөжтэй гэж ойлгож болохгүй. Тухайн төсөл эдийн засагт ямар өгөөж өгөх вэ, хэдэн ажлын байр бий болгох вэ, ашиглалтад орсноор ямар зардал хэмнэх вэ, цаашид өөрөө орлого олох боломжтой юу гэдгийг тооцох хэрэгтэй. Энэ удаагийн төсвийн хөрөнгө оруулалтын хүрээнд улсын төсвөөс 3.8 их наяд, гадаад зээл тусламжаас 4.2 их наяд, Оюу толгойн ногдол ашгаас хоёр их наяд төгрөг санхүүжүүлэхээр төлөвлөсөн. Нийт 10 их наяд төгрөгийн хөрөнгө оруулалт гэсэн үг. Үүний 6.7 их наяд нь үргэлжилж буй, 3.3 их наяд нь шинээр эхлэх төслүүдэд зориулагдана. Эндээс харахад хөрөнгө оруулалтын тодорхой хэсэг нь гадаад зээл, тусламжийн эх үүсвэртэй. Тиймээс хөрөнгө оруулалт хийлээ гээд бүгдийг нь эдийн засгийн цэвэр өсөлт гэж ойлгож болохгүй. Зээлээр барьсан байгууламжийн зардлыг ирээдүйд татвар төлөгчид төлнө. Тэр байгууламж нь зээлийн эргэн төлөлтөөсөө илүү үр өгөөж бий болгох ёстой.
-Эрчим хүчний салбарт ДЦС-V, Эрдэнэбүрэнгийн УЦС, Эгийн голын УЦС зэрэг томоохон төслүүдийг хэрэгжүүлэхээр төлөвлөсөн. Үүнийг эдийн засгийн хөгжлийн суурь хөрөнгө оруулалт гэж үзэж болох уу?
-Монгол Улсын хувьд эрчим хүчний асуудал бол эдийн засгийн хөгжлийн хамгийн том хязгаарлагч хүчин зүйлүүдийн нэг. Үйлдвэрлэл хөгжүүлье, боловсруулах үйлдвэр байгуулъя, гадаадын хөрөнгө оруулалт татъя гэж ярьдаг. Гэтэл эрчим хүчний найдвартай эх үүсвэргүй бол эдгээр зорилт хэрэгжихгүй. Өнөөдөр бид уул уурхайн бүтээгдэхүүнээ олборлоод экспортолдог ч түүхий эдээ дотооддоо боловсруулж, нэмүү өртөг шингээхэд эрчим хүчний хүрэлцээ чухал саад болж байна.
Зөвхөн цахилгаан үйлдвэрлэх биш, дулаан хангамж, дамжуулах сүлжээ, түгээх дэд бүтцээ хамтад нь хөгжүүлэх шаардлагатай. ДЦС-VI, Эрдэнэбүрэнгийн усан цахилгаан станц зэрэг төслүүдийг зөвхөн тухайн жилийн төсвийн зарлага гэж харахгүйгээр 20-30 жилийн эдийн засгийн үр өгөөжөөр нь үнэлэх хэрэгтэй. Хэрэв эдгээр төсөл ашиглалтад орсноор импортын хамаарал буурч, үйлдвэрлэлийн хүчин чадал нэмэгдэж, шинэ ажлын байр бий болбол энэ бол зөв хөрөнгө оруулалт.
Гэхдээ төсөл бүрийн санхүүжилт, гүйцэтгэгч, хугацаа, өртөг, эргэн төлөлтийн нөхцөл ил тод байх ёстой. Олон жил ярьсан төсөл нэр төдий явсаар байвал эдийн засагт ямар ч өгөөж өгөхгүй.
ЭХ СУРВАЛЖ: ӨДРИЙН СОНИН
Э.МӨНХТҮВШИН
.jpg)
.jpg)
Сэтгэгдэл